中国鞋帽零售行业上市公司三费率演变分析(2012-2024H1)
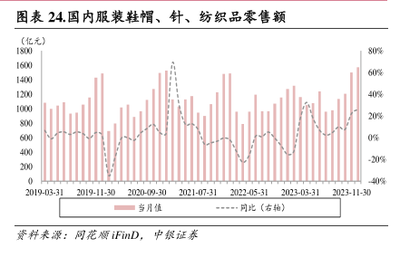
三费率(销售费用率、管理费用率、财务费用率之和)是衡量企业费用控制能力和经营效率的重要指标。本文基于2012年至2024年上半年的财务数据,对中国鞋帽零售行业上市公司的三费率变动趋势进行系统分析,揭示行业费用结构的变化特征及其背后的驱动因素。
一、总体趋势:先升后降,近年趋于稳定
2012-2024H1期间,鞋帽零售行业三费率整体呈现"先升后降、近年企稳"的态势。2012-2015年,行业三费率从约28%攀升至33%左右,主要受渠道扩张带来的销售费用增加以及人力成本上升影响。2016-2019年,三费率维持高位震荡,电商流量成本上升和线下门店租金上涨进一步推高销售费用率。2020-2022年,受疫情冲击和竞争格局变化影响,部分企业收缩战线、优化渠道,三费率反而出现阶段性下降。2023年至2024年上半年,三费率稳定在26%-29%区间,反映出行业费用管控进入精细化阶段。
二、结构分解:销售费用率是主导因素
从费用结构看,销售费用率在三费率中占比最高,历年均维持在15%-20%之间,是影响三费率波动的主要因素。管理费用率次之,约占6%-8%,整体呈稳中有降趋势,体现了企业管理效率的逐步提升。财务费用率占比最低,通常在0%-2%之间波动,部分年份因汇兑损益或利息支出变化而出现小幅异动。
三、行业特征与个体差异
鞋帽零售作为典型的品牌零售行业,具有门店运营成本高、库存周转压力大、品牌营销投入刚性等特点。从上市公司数据看,不同企业间三费率差异显著:直营模式为主的企业销售费用率普遍偏高,而加盟占比高的企业三费率相对较低;头部品牌凭借规模效应,三费率通常低于行业均值。值得注意的是,2018年前后行业三费率的高点与当时线上流量红利消退、线下渠道竞争加剧密切相关,而2023年以来的三费率企稳则受益于数字化运营降本增效和门店结构优化。
四、结论与展望
2012-2024H1年鞋帽零售行业三费率经历了粗放扩张期的高投入、疫情调整期的被动收缩以及后疫情时代的精细化管理三个阶段。随着人工智能、数字化工具在零售运营中的深入应用,以及渠道结构的持续优化,行业三费率有望保持稳中有降的趋势,但品牌建设所需的营销投入仍将对销售费用率形成支撑。企业在费用管控上需平衡短期盈利与长期品牌价值,实现高质量发展。
如若转载,请注明出处:http://www.dianlaotou.com/product/9.html
更新时间:2026-11-01 19:08:40