服装鞋帽零售额与社零总额当月同比对比分析
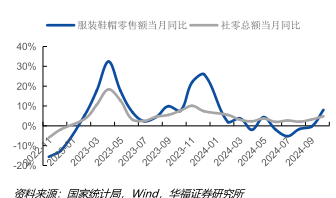
服装鞋帽零售额当月同比与社零总额当月同比的差异与联动,是判断消费复苏结构的重要窗口。服装鞋帽作为可选消费品,其增速波动通常大于社零总额,且在消费复苏阶段常呈现“先反弹、后回落”的特征。本文基于公开统计数据,梳理两者当月同比的变动规律,分析服装鞋帽零售的表现及其驱动因素。
一、指标口径与数据来源
服装鞋帽零售额当月同比,指限额以上单位服装鞋帽、针纺织品类零售额相对于上年同月的增速,反映可选消费中穿着类商品的需求变化。社零总额当月同比,指社会消费品零售总额相对于上年同月的增速,涵盖商品零售和餐饮收入,是观察消费总量的核心指标。两者均采用国家统计局月度数据,增速按可比口径计算。需注意,服装鞋帽零售额仅覆盖限额以上单位,其波动受统计范围、促销节奏和天气因素影响较大。
二、历史走势对比
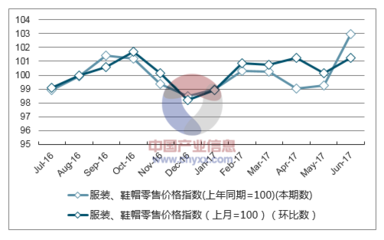
从近年月度数据看,两者走势总体同向,但服装鞋帽零售额同比的波动幅度明显更大。2021年同期基数较低时,服装鞋帽零售额当月同比一度达到20%以上的高点,而社零总额同比增速约在10%—15%区间,两者差值为正且较大。进入2022年,受疫情反复和线下客流减少影响,服装鞋帽零售额当月同比多次转为负增长,跌幅深于社零总额;社零总额同比虽也回落,但因必需消费品和餐饮的支撑,跌幅相对温和。2023年以后,随着消费场景恢复,服装鞋帽零售额同比在年初出现反弹,但随后受高基数和消费信心偏弱影响,增速逐步回落,与社零总额同比的差距收窄。
三、服装鞋帽零售表现的结构特征
第一,季节性和促销节点效应突出。服装鞋帽消费与换季、节假日高度相关,“双十一”“618”等大促前后,当月同比容易出现脉冲式波动;而社零总额因品类分散,月度波动相对平缓。第二,线上渠道占比提升。近年来服装鞋帽线上零售增速快于线下,限额以上单位数据对线上渗透的反映存在一定滞后,导致服装鞋帽零售额同比与全渠道感受存在偏差。第三,价格因素影响明显。服装鞋帽类商品折扣促销频繁,量增价减的场景可能使零售额同比低于销量同比,而社零总额更多体现名义值变化。第四,区域和业态分化。线下百货、购物中心客流恢复不均衡,影响服装鞋帽零售的月度表现;社区团购、直播电商等新业态则对传统口径形成补充。
四、与社零总额当月同比的差值解读
服装鞋帽零售额同比减去社零总额同比的差值,可视为穿着类可选消费相对整体消费的超额增速。差值为正,表明服装鞋帽消费强于消费大盘,通常出现在消费场景恢复、换季需求释放或低基数阶段;差值为负,表明可选消费偏弱,居民在服装鞋帽上的支出更加谨慎,多见于收入预期不稳或必需消费挤占的阶段。从历史数据看,该差值呈阶段性正负交替,疫情期间负值持续时间较长,2023年后逐步回归零附近,说明服装鞋帽消费的修复弹性较大,但持续回升仍依赖居民收入预期和消费信心的改善。
五、关注要点与启示
一是关注服装鞋帽零售额同比的基数效应。上年同期基数的高低会显著影响当月同比读数,分析时应结合两年平均增速或环比变化,避免单月数据误判趋势。二是关注社零总额内部结构。服装鞋帽同比回落而社零总额保持平稳时,可能意味着消费支出向食品、日用品等必需品类或服务消费倾斜,需结合餐饮收入、商品零售分项综合判断。三是关注线上与线下、限额以上与全口径的差异。服装鞋帽零售额的数据范围有限,解读时应结合上市公司经营数据、重点零售企业监测和线上平台销售情况交叉验证。四是关注政策与促销节奏。消费券、以旧换新等政策对服装鞋帽的拉动相对间接,而大促节点前置或延后会造成月度同比的错位,分析时需做季节性调整。
服装鞋帽零售额当月同比与社零总额当月同比的对比,反映了可选消费与消费大盘之间的弹性差异。服装鞋帽零售的恢复往往领先于整体消费的企稳,但波动也更为剧烈。判断其趋势,应结合基数、渠道、价格和居民收入预期等多重因素,避免仅凭单月同比数据得出过度结论。对零售企业和投资者而言,跟踪两者差值的变化,有助于识别消费复苏的结构性机会与风险。
如若转载,请注明出处:http://www.dianlaotou.com/product/2.html
更新时间:2026-11-01 02:49:22